Откуда Европа будет брать газ? Новая архитектура энергетической безопасности
Энергетический ландшафт Европейского союза за последние несколько лет претерпел фундаментальную трансформацию. Отказ от привычных сетевых маршрутов поставок и жесткие геополитические вызовы заставили Брюссель и ведущие энергетические компании перестроить всю логистику голубого топлива. Вопрос «Откуда Европа будет брать газ?»
Норвегия и трубопроводный фундамент
Главным опорным пунктом в обеспечении европейских потребностей остается Норвегия. Благодаря разветвленной сети подводных газопроводов в Северном море, протяженность которых превышает 8 000 километров, эта страна покрывает более половины общего объема трубопроводного импорта ЕС.
Максимальная загрузка: Норвежские компании работают практически на пределе своих технических возможностей, удерживая стабильный уровень добычи.
Надежность инфраструктуры: Прямые магистрали связывают месторождения с ключевыми хабами в Германии, Бельгии, Франции и Великобритании.
Долгосрочная перспектива:
Несмотря на стабильность поставок, значительного прироста объемов из этого источника ожидать не стоит из-за естественного истощения зрелых месторождений.
Роль Северной Африки и Южного газового коридора
Южное и юго-восточное направления играют важную роль в диверсификации поставок, поддерживая энергобаланс Южной и Центральной Европы.
Алжир:
Ключевой игрок в регионе Северной Африки. Газопроводы Medgaz (поставки в Испанию) и TransMed (поставки в Италию) обеспечивают стабильный приток углеводородов. Азербайджан:
Через Южный газовый коридор и Трансадриатический газопровод (TAP) топливо с месторождения Шах-Дениз поступает на юг Италии, а также частично интегрируется в сети Центральной Европы.
Эти маршруты позволяют южным странам ЕС чувствовать себя относительно защищенно, хотя их пропускная способность ограничена проектными мощностями трубопроводов.
Сжиженный природный газ (СПГ) и трансатлантический фактор
Важнейшим инструментом балансировки европейского рынка стал сжиженный природный газ. После резкого сокращения трубопроводного потока из восточного направления именно инфраструктура СПГ позволила предотвратить системный энергетический кризис.
Соединенные Штаты: США вышли на лидирующие позиции по поставкам СПГ в Европу, обеспечивая значительную долю импорта.
Гибкие контрактные схемы и масштабное наращивание экспортных мощностей американских заводов сделали этот поток доминирующим. Инфраструктурный бум: Страны ЕС — от Германии и Нидерландов до Италии и Польши — провели масштабную модернизацию портовых мощностей, построив десятки плавучих регазификационных терминалов (FSRU) для приема танкеров-газовозов.
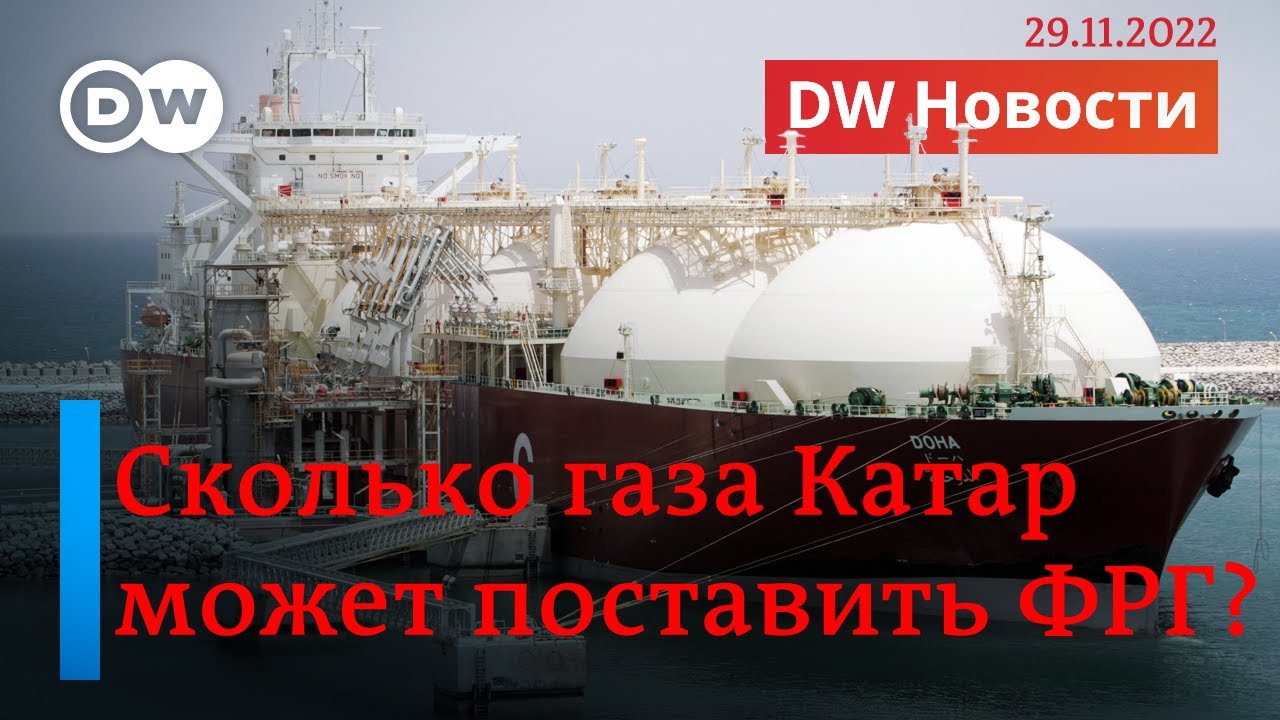
В этом видеоматериале рассматриваются перспективы и стратегические контракты на поставку катарского сжиженного природного газа в качестве одной из ключевых альтернатив для немецкой индустрии.

Альтернативные маршруты и роль СПГ
Отказ от привычных объемов трубопроводного топлива из восточного направления заставил Евросоюз перестроить всю логистику энергоносителей. Главную роль в замещении сыграл сжиженный природный газ (СПГ), который доставляется морским путем на специальных танкерах.
Североамериканский вектор: Соединенные Штаты стали одним из ключевых поставщиков СПГ на европейский рынок, обеспечивая значительную долю импорта за счет масштабных отгрузок с терминалов по всему миру.
Трубопроводные альтернативы:
Норвегия удерживает статус лидера по поставкам газа по подводным магистралям. Кроме того, стабильный приток голубого топлива обеспечивают Алжир (через средиземноморские газопроводы) и Азербайджан по Южному газовому коридору.
Будущее энергобезопасности ЕС
Диверсификация поставок потребовала от Европы колоссальных инвестиций в инфраструктуру: ускоренного строительства новых регазификационных терминалов (FSRU) и расширения соединительных сетей. Тем не менее, переход на спотовый рынок СПГ сделал европейскую экономику более уязвимой к глобальным ценовым колебаниям и конкуренции за танкеры с азиатскими странами.
Важный итог: Долгосрочная стратегия ЕС направлена не просто на поиск новых продавцов газа, а на поэтапное сокращение общего потребления и переход на возобновляемые источники энергии.
Как вы думаете, сможет ли Европа полностью отказаться от ископаемого газа в ближайшее десятилетие?
Комментарии
Пока нет комментариев. Будьте первым.